株価が大きく下がった日、SNSのタイムラインに「NISA貧乏」という言葉が並びました。「NISAを始めると貧乏になるの?」と、不安になった人もいるかもしれません。
結論から言うと、NISAという制度そのものが貧乏の原因になるわけではありません。問題になっているのは、生活に必要なお金まで投資に回してしまう「やりすぎ」です。
この記事では、NISA貧乏の意味、話題になった背景、なりやすいパターン、そして無理なく続けるための見直しポイントを整理します。
「NISA貧乏」とは何か
NISA貧乏とは、NISAでの投資を頑張りすぎた結果、手元の資金が減って日々の生活が苦しくなってしまう状態を表す言葉です。新NISAの普及とともに広まった造語で、特に将来への不安から投資を優先しすぎる若い世代について語られることが多いようです。
たとえば、毎月の積立額を増やすために食費や交際費を大きく削っている、将来のためにと続けているが今の生活に余裕がない、といったケースが当てはまります。
ここで大切なのは、NISAを始めたこと自体が原因ではないという点です。NISAは長期・積立・分散で無理なく資産形成を進めるための制度で、生活を犠牲にすることは想定されていません。
参考として、新NISAの基本的な枠を確認しておきましょう。年間の非課税投資枠は合計360万円(つみたて投資枠120万円、成長投資枠240万円)、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)です。ただし、これは「使える上限」であって、使い切るべき目標ではありません。
なぜ株価急落でSNSがざわついたのか
11月6日前後、東京市場では日経平均株価が大きく下落し、AI・半導体関連株を中心に売りが広がりました。SNSでは「サーキットブレーカー」や「AIバブル崩壊」といった言葉が飛び交い、不安の声が目立ちました。
その流れの中で、「NISA貧乏」という言葉も改めて拡散しました。評価額が下がった場面では、生活費を削ってまで投資していた人ほど、不安を強く感じやすいためと考えられます。
なお、この言葉自体は今回の急落より前から使われていました。下落をきっかけに、再び注目を集めたと見るのが自然でしょう。SNSの投稿は個人の感想も多いため、「そうした声が広がった」という話題として受け止めておくのがよさそうです。
NISA貧乏になりやすい3つのパターン
専門家の解説などを整理すると、なりやすいパターンは次の3つに分けられます。
1. 将来への漠然とした不安から投資額を増やしすぎる
物価高や老後資金のニュースを見るたびに、「今のうちに増やさないと」と焦ってしまうパターンです。特に20〜30代は、数十年先の生活を具体的に想像しにくいため、「とにかく多く積み立てる」方向に気持ちが向かいやすくなります。
2. 非課税枠を使い切らないともったいないと感じる
「非課税枠は使わないと損」と考え、枠を埋めること自体が目的になってしまうパターンです。つみたて投資枠の上限を使い切ろうとすると、年間120万円、つまり毎月10万円の積立が必要になります。本来は、住宅購入や教育費、老後資金など、目的に合わせて金額を決めるものです。
3. 値動きの大きい商品に偏り、生活費まで追加投資する
「早く増やしたい」という気持ちから、値動きの大きい商品に投資するパターンです。最初は無理のない金額でも、成績がよいと生活費を削って追加投資してしまい、家計を圧迫することがあります。
さらに、SNSで「最短で非課税枠を埋めるのが正解」といった極端な意見を目にしたり、他人の投資額と自分を比べてしまったりすることも、焦りの背景として指摘されています。
実際のところ、どれくらいの人が当てはまる?
「NISA貧乏」という言葉を聞くと、多くの若者が無理をしているように感じるかもしれません。しかし、データを見ると少し違った姿が見えてきます。
金融庁の調査では、2024年の20〜30代のNISA利用者の年間投資額は、「0円超〜60万円以下」が最も多い層でした。日本証券業協会の資料でも、つみたて投資枠で年間の購入額が20万円未満の人は、20代で51.5%、30代で43.7%にのぼります。少額からコツコツ続けている人が多数派ということです。
また、NISA利用者の約67%は年収500万円未満という調査もあります。新NISAは、お金に余裕のある人だけが使っている制度ではありません。だからこそ、無理をしない設計が重要になります。
つまり、NISA貧乏は若年層の「平均的な姿」ではありません。一方で、「投資をしなければ」という焦りを多くの人が感じていることが、この言葉によって目に見える形になった面はありそうです。
急落時にやりがちな行動に注意
もう一つ、相場が急に変動したときに気をつけたいのが、感情的な売却です。評価額が下がった不安に耐えきれず、保有商品を売って損失を確定させてしまうことは「NISA損切り」とも呼ばれ、投資初心者や若年層で起こりやすいのではないかと指摘されています。
NISAは長期・積立・分散を前提とした制度です。短期的な上下で一喜一憂しすぎないことが大切ですが、「下がっても気にしなくていい」と言い切れるのは、生活に余裕がある場合に限られます。
急落のニュースを見たときは、まず次の2点を確認してみてください。
- 来月以降の生活費や固定費は、投資とは別に問題なく払えるか
- 急な病気や出費に備える、すぐ使えるお金は確保できているか
この2点に不安があるなら、それは投資額を見直すサインかもしれません。
無理なく続けるための見直しポイント
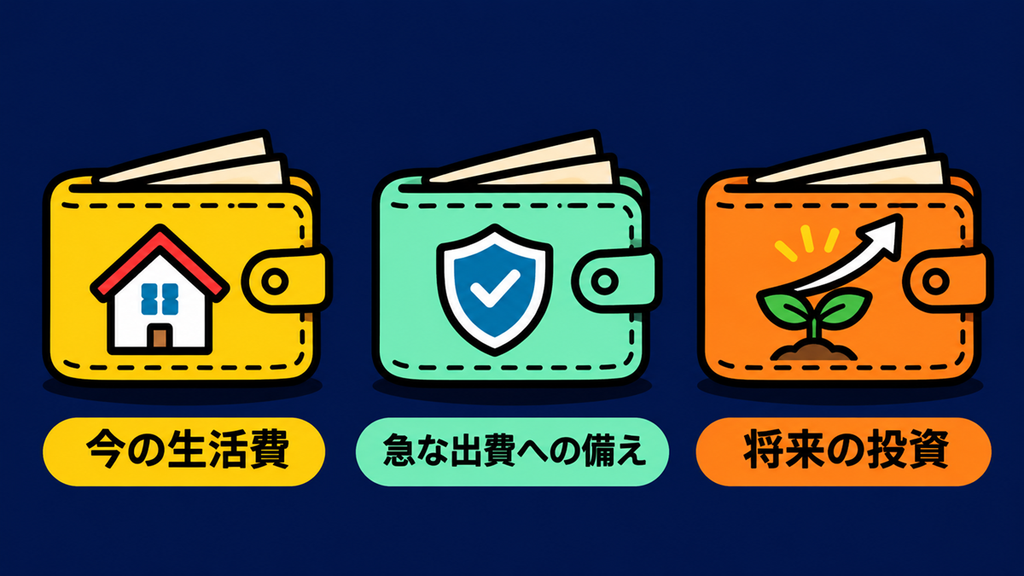
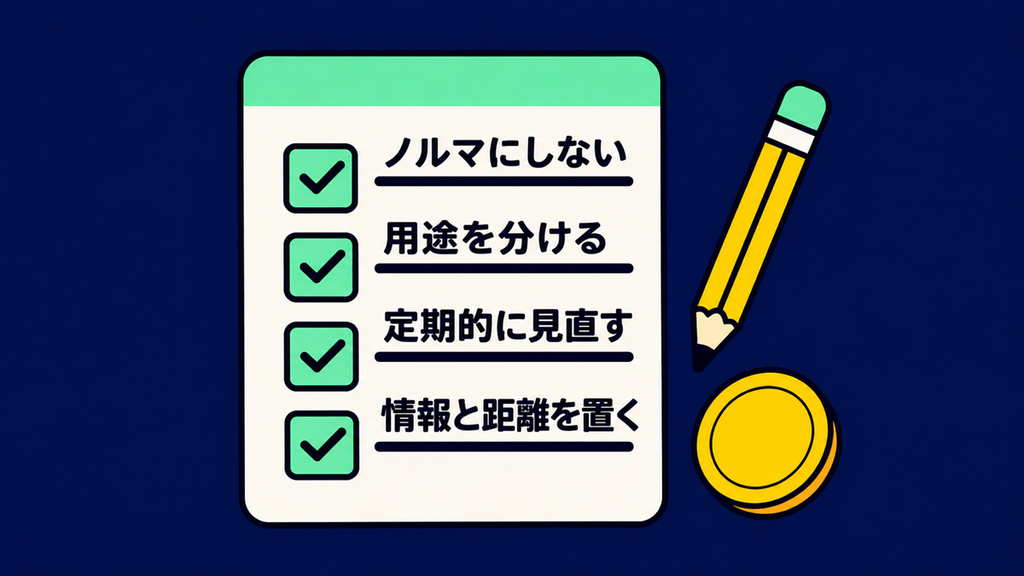
NISA貧乏を避けるために、次のポイントを意識してみましょう。
枠は使い切るノルマではない 年間の投資枠は、使い切らなければならないものではありません。自分の収入と支出に合った金額で十分です。
お金の用途を分ける 「今の生活費」「急な出費への備え」「将来のための投資」を分けて考え、投資に回すのは余裕資金の範囲にとどめます。
積立額を定期的に見直す 収入や家族構成が変われば、適切な金額も変わります。無理が出たら、減額や一時停止も選択肢です。
情報との距離感を保つ SNSには極端な意見や他人の成功談があふれています。自分の目的と家計を基準に判断しましょう。
まとめ
「NISA貧乏」は、制度の欠点ではなく、生活を犠牲にした投資のやりすぎを指す言葉です。株価急落で不安になったときこそ、積立額と家計のバランスを見直すよい機会といえます。
投資は無理なく続けてこそ意味があります。投資判断はご自身で行い、迷う場合はファイナンシャルプランナーなどの専門家にも相談してみてください。